
Hipotecas eran más caras hace 26 años, pero las casas costaban mucho menos

Comprar una casa en Estados Unidos hace 26 años implicaba pagar intereses hipotecarios más altos que hoy, pero había una enorme diferencia: las viviendas costaban mucho menos.
- En el 2000, una casa nueva tenía un precio mediano anual de aproximadamente $169,000, mientras que en el segundo trimestre de 2026 alcanzó $410,700, según datos del Census Bureau y HUD recopilados por la Reserva Federal de St. Louis.
Por qué importa: el aumento del precio obliga a las nuevas generaciones a reunir iniciales mayores y financiar mucho más dinero, incluso cuando las tasas son inferiores a las de hace décadas.
Una hipoteca más barata no significa una casa más accesible
En 2000, la tasa promedio anual de una hipoteca fija a 30 años era de aproximadamente 8.05%, según datos históricos de Freddie Mac.
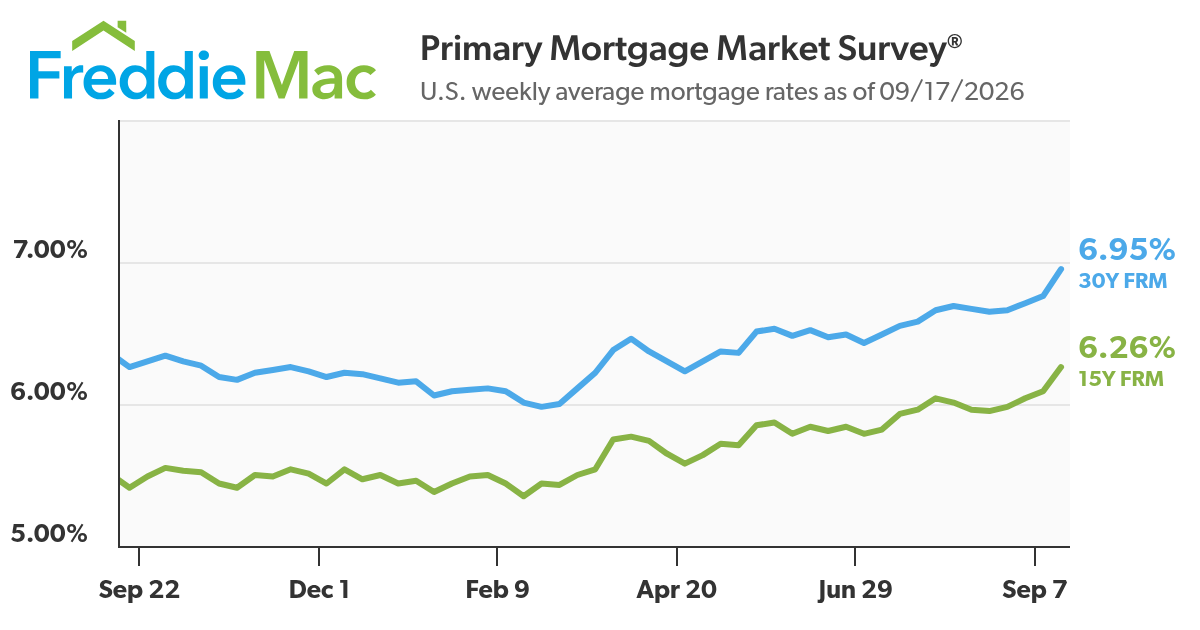
Actualmente, el panorama parece mejor sobre el papel: Freddie Mac reportó una tasa promedio de 6.95% al 17 de septiembre, frente al 6.76% de la semana anterior.
Pero el precio de entrada cambió radicalmente:
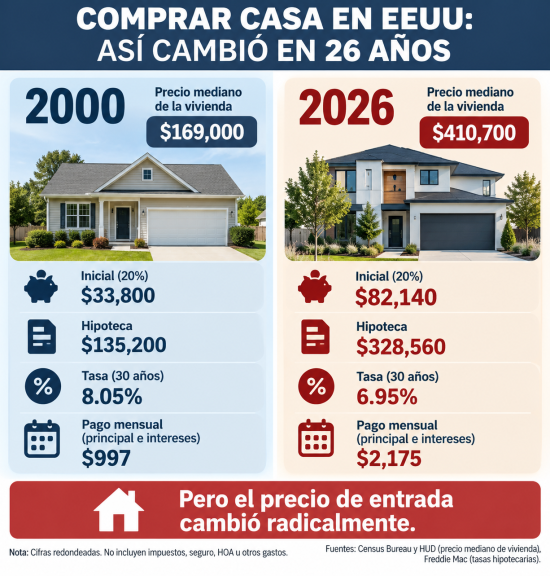
Tomando como ejercicio una inicial del 20%, comprar una vivienda de $169,000 en 2000 requería aproximadamente $33,800 de entrada y financiar $135,200.
- A una tasa de 8.05%, el pago sería de alrededor de $997 mensuales por principal e intereses.
Hoy, el 20% de una vivienda de $410,700 equivale a $82,140, dejando una hipoteca de $328,560.
- Con una tasa de 6.95%, el pago rondaría $2,175 mensuales, sin incluir impuestos, seguro, HOA u otros gastos.
La nueva generación de compradores hispanos en EE.UU.
La diferencia resulta especialmente relevante para los hispanos, una población joven que continúa formando hogares y buscando vivienda propia.
- NAHREP reportó que los hispanos sumaron 441,000 hogares propietarios en 2025, llevando el total a un récord de 10.2 millones.
Sin embargo, la tasa de propietarios hispanos bajó a 48.5%, porque la formación de nuevos hogares creció todavía más rápido.
NAHREP identifica los precios elevados, las tasas y la escasez de viviendas asequibles entre las barreras que mantienen fuera del mercado a familias calificadas.
La vivienda también significa construir patrimonio
La comparación no significa que comprar casa fuera fácil hace 26 años: salarios, acceso al crédito y condiciones económicas también eran diferentes.
Pero muestra una paradoja: una tasa hipotecaria más baja no garantiza mayor accesibilidad cuando el comprador necesita financiar una vivienda mucho más costosa.
- La diferencia tiene consecuencias generacionales. El Hispanic Wealth Project señala que los bienes raíces representan actualmente 45.5% de la riqueza de los hogares hispanos.
Para quienes todavía intentan comprar, superar la barrera del precio puede determinar no solo dónde vivirán, sino cuándo podrán comenzar a construir patrimonio familiar.
¿Te gustó este artículo? ¡Compártelo!
¡No te pierdas las noticias!
Suscríbete y recibe lo más importante directamente en tu correo
Artículos relacionados
Recomendado por IA
Comprar casa es más fácil, consulta las tasas de interés para lograrlo

Sigue subiendo las tasa de interés hipotecario ¿Conviene comprar casa ahora?

Comprar casa es una realidad, revisa las tasas de interés y te sorprenderás

Hipotecas: Tasas de interés para comprar casa en EE.UU. (21 de marzo)

Comprar casa no es tan complicado, revisa las tasas de interés

Comentarios 0
Sé el primero en comentar